第四代半导体走出杭州样本:富加、镓仁、谱析,沪杭之争再升级
杭州第四代半导体第一次出现了角色分工:
富加镓业把“材料”做出来;
镓仁半导体把“衬底差异化”做细;
谱析光晶把“器件和系统怎么活下来”接住。
氧化镓从来不是单点技术,而是一条“粉末—晶体—衬底—外延—器件—封装—系统—场景”的长链。
一、从富加×谱析的合作,看杭州产业链补上了哪块拼图
前不久,富加镓业和谱析光晶签署战略合作:
富加做衬底、外延、材料工艺;谱析做器件定义、高温封装、系统验证和场景落地。
这句话翻译过来就是:
富加回答“氧化镓能不能长好”,谱析回答“氧化镓进了系统里会不会热死”。
这个合作比较有看点。
氧化镓的产业矛盾从来不是“禁带宽度够不够宽”。
它的理论击穿电场约为碳化硅2倍、衬底成本又有熔体法生长的速度优势,参数很性感。
但真正卡住产业化的,还有三堵墙:
p型墙:有效p型掺杂难,双极器件和高效CMOS化架构受限,当前主力仍是SBD、横向/垂直MOSFET在爬坡;
热墙:热导率只有10–30 W/m·K,远低于SiC的约490 W/m·K;
系统墙:耐压曲线好看,不等于在卫星母线、AI算力HVDC里真的跑得稳。
所以富加和谱析的合作,信号不在于“又签了个战略协议”,而在于——
杭州氧化镓从“材料自我证明”,走向“材料—器件—系统互相验证”。
二、杭州第四代半导体的叙事,换了一个新思路
早几年提杭州第四代半导体,基本是富加镓业和镓仁半导体这两个材料端双核。
谱析光晶的出现改变了叙事:
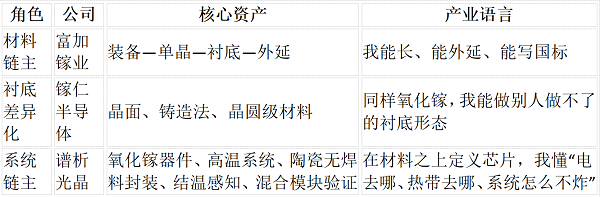
现在这三家凑在一起,杭州就不是“氧化镓材料之城”,而是——
中国少有的同时具备“材料先发+衬底细分+系统验证”的第四代半导体城市群。
三、沪杭不是打架,是在演“长三角分工”
外界喜欢写“上海国资突击入局杭州企业,城市之争升级”。
但懂产业的人都知道,第四代半导体还远远没到“城市抢存量”的阶段,大家是在抢产业化分工位。
杭州的优势:民营敢干、科研院所敢放、材料迭代快、富阳/萧山/余杭各自有载体。
上海的劣势:不擅长从头追长晶;上海的优势:终端场景、封测工艺、产业资本、整车/航天/大客户采购链。
于是出现一种很有意思的格局:
富加镓业融资里,上海科创集团也进来了;
谱析光晶C轮里,上海半导体装备材料产业投资基金又进来;
临港2026年推第四代半导体未来产业集聚区,抛“双50”目标;
杭州则靠富加、镓仁、谱析,把“材料—衬底—系统”三件事留在钱塘江两岸。
这不是上海挖杭州墙角,也不是杭州拒绝上海资本。
这是长三角在第四代半导体早期,主动演了一遍“材料在杭州、工艺在上海、系统在杭州、场景在上海、资本两边下注”的分工。
所以杭州第四代半导体不是多了“一个新玩家”,
而是终于凑齐了“材料双雄+系统新贵”的三角。
上海不是来抢戏的,是来买门票的。
第四代半导体的中国故事,从这三角关系开始,才有点像样了。